הקדמה לתופעת החידושים הדיגיטליים
בשנים האחרונות, חידושי דיגיטל הפכו למרכיב מרכזי בעולם הפיננסי, והשפעתם ניכרת במיוחד על קבוצות חיסכון. תהליכים דיגיטליים מתקדמים מציעים פתרונות חדשים לניהול כספים, השקעות וחיסכון, ומשנים את הדרך בה קבוצות חיסכון פועלות. טכנולוגיות חדשות, כמו בלוקצ'יין, בינה מלאכותית ופתרונות ניידים, מציעות הזדמנויות רבות, אך גם אתגרים שיש להתמודד איתם.
מגמות טכנולוגיות בקבוצות חיסכון
אחת המגמות הבולטות היא המעבר לשירותים דיגיטליים שמקליקים על החוויות של החוסכים. אפליקציות לניהול חיסכון מאפשרות למשתמשים לעקוב אחרי התקדמותם, לתכנן את החיסכון שלהם ולבצע העברות כספים בקלות. בנוסף, קבוצות חיסכון מתחילות להשתמש בבינה מלאכותית לניתוח נתונים ולספק המלצות מותאמות אישית, מה שמייעל את תהליך קבלת ההחלטות.
שיפור השקיפות והנגישות
חידושי דיגיטל מגבירים את השקיפות בתחום החיסכון. בעידן המידע, החוסכים יכולים לגשת למידע רב על אפשרויות חיסכון שונות, שיעורי ריבית, ודירוגים של גופים פיננסיים. נגישות זו מאפשרת לקבוצות חיסכון לקבל החלטות מושכלות יותר, תוך השוואה בין אפשרויות שונות. התוצאה היא שיפור בתחרותיות וביצועים פיננסיים.
אתגרים שנובעים מהתקדמות דיגיטלית
לצד יתרונות רבים, החידושים הדיגיטליים מביאים עימם גם אתגרים. בעיות אבטחת מידע הופכות לנושא מרכזי, כאשר קבוצות חיסכון נדרשות להבטיח שהנתונים האישיים והפיננסיים של החברים בהן מוגנים. בנוסף, ישנה חשיבות לשמירה על רגולציה מתאימה שתמנע מעשי רמאות ותשמור על אמון הציבור.
העתיד של קבוצות חיסכון בעולם הדיגיטלי
ככל שהטכנולוגיה מתקדמת, ניתן לצפות להמשך השפעת החידושים הדיגיטליים על קבוצות חיסכון. ייתכן שצפויות התפתחויות נוספות בתחום המימון ההמוני וההשקעות האלטרנטיביות, שיאפשרו לחוסכים לגוון את תיקי ההשקעות שלהם. המגמות הקיימות מצביעות על כך שהקבוצות יצטרכו לאמץ את השינויים כדי להישאר רלוונטיות ולהציע ערך מוסף לחברים.
חדשנות בשירותים פיננסיים
שירותים פיננסיים עברו שינוי משמעותי בעשור האחרון, כאשר החדשנות הדיגיטלית משפיעה על האופן שבו אנשים מנהלים את כספיהם. אפליקציות חיסכון והשקעה פופולריות מאפשרות למשתמשים לנהל את הכספים שלהם בצורה קלה ונוחה יותר. בעזרת ממשקים ידידותיים למשתמש ופונקציות מתקדמות, המידע הפיננסי זמין בכל מקום ובכל זמן. זה לא רק משנה את הדרך שבה אנשים חוסכים, אלא גם את התודעה הכללית לגבי ניהול כספים.
כיום, ישנן פלטפורמות רבות שמציעות שירותים שונים, החל מניהול חיסכון אישי ועד להשקעות בשוק ההון. התחרות בשוק הזה מאפשרת לצרכנים לבחור את המוצרים שמתאימים להם ביותר, ומניעה את החברות להתחדש כל הזמן על מנת להציע פתרונות טובים יותר. לדוגמה, השימוש במידע גדול (Big Data) מאפשר לחברות לזהות דפוסי התנהגות ולספק המלצות מותאמות אישית לכל משתמש.
ההשפעה של רשתות חברתיות על חיסכון
רשתות חברתיות משחקות תפקיד מרכזי בהבנה ובניהול של כספים. אנשים משקיעים יותר זמן בשיח על נושאים פיננסיים, מה שמוביל ליצירת קהילות חיסכון והשקעה. קבוצות דיסקושיה פועלות בפלטפורמות כמו פייסבוק וטלגרם, בהן משתפים חברים טיפים, המלצות ואפילו חוויות אישיות. השיח הפתוח פועל לשיפור הידע הפיננסי של המשתתפים, דבר שמוביל להחלטות חכמות יותר בתחום הכספי.
ההשפעה של רשתות חברתיות אינה נוגעת רק לניהול חיסכון, אלא גם למודעות לתכניות השקעה וכלים פיננסיים נוספים. כאשר אנשים רואים את הצלחותיהם של אחרים, הם נוטים להרגיש מוטיבציה לקחת חלק ולנסות בעצמם. השפעת האלמנטים החברתיים יכולה להניע אנשים לפעול ולחפש פתרונות שיתאימו להם, ובכך להגדיל את ההשתתפות הכללית בתהליכים פיננסיים.
שיפוטיות פיננסית בשוק הדיגיטלי
בעידן הדיגיטלי, שיפוטיות פיננסית הפכה לנושא חשוב. כאשר מידע נגיש כל כך בקלות, ישנה חשיבות רבה להבין את המידע ולהשתמש בו בצורה חכמה. חוסר הבנה או פרשנות שגויה של נתונים פיננסיים יכולים להוביל להחלטות לא נכונות, שמזיקות למשתמשים. לכן, חשוב לפתח כלים שיקנו לאנשים את הידע הנדרש כדי להבין את המידע שמוצג להם.
כדי להתמודד עם האתגרים הללו, חברות טכנולוגיה מתמקדות בפיתוח כלים חינוכיים שמלווים את המשתמשים בתהליך קבלת ההחלטות. קורסים מקוונים, פודקאסטים ובלוגים פיננסיים מאפשרים למשתמשים להרחיב את הידע שלהם, ובכך להרגיש בטוחים יותר בניהול כספיהם. תהליך זה לא רק משפר את ההתמודדות עם המידע, אלא גם מחזק את תחושת העצמאות של המשתמשים.
שילוב טכנולוגיות חדשות בקבוצות חיסכון
טכנולוגיות חדשות כמו בלוקצ'יין ובינה מלאכותית מתחילות להיכנס לתחום החיסכון, ומביאות עימן יתרונות משמעותיים. בלוקצ'יין, לדוגמה, מספק שקיפות וביטחון גבוהים יותר בעסקאות פיננסיות. באמצעות טכנולוגיה זו, כל עסקה מועברת בצורה מאובטחת ורשומה במערכת פתוחה, מה שמקטין את הסיכוי להונאה.
בינה מלאכותית פותחת אפשרויות חדשות בתחום החיסכון וההשקעות. אלגוריתמים מתקדמים יכולים לנתח נתונים ולספק תחזיות מדויקות יותר לגבי מגמות שוק, מה שמאפשר למשתמשים לקבל החלטות מושכלות יותר. החברות המתמקדות בשילוב טכנולוגיות אלו מציעות פתרונות חדשניים, מסייעות בהפחתת סיכונים ומגבירות את התשואות על השקעות.
הפלטפורמות הדיגיטליות וכיצד הן משפיעות על חיסכון
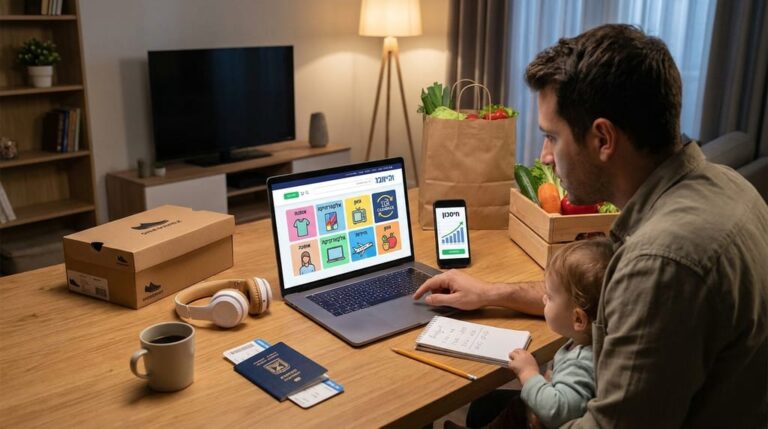
הפלטפורמות הדיגיטליות מהוות שינוי משמעותי בתחום החיסכון וההשקעות. בשנים האחרונות, התפתחו מגוון רחב של אפליקציות ואתרים המאפשרים למשתמשים לנהל את הכספים שלהם בצורה נוחה ויעילה יותר. הפלטפורמות הללו מציעות כלים לניהול תקציב, מעקב אחר הוצאות, והשוואת תוכניות חיסכון שונות, מה שמקל על הציבור לבחור את האפשרות המתאימה ביותר לצרכיו.
אחת מהפלטפורמות הבולטות היא אפליקציות חיסכון אוטומטיות, המאפשרות למשתמשים לקבוע סכום כסף שייכנס באופן אוטומטי לחיסכון בכל חודש. זהו כלי יעיל שמסייע לאנשים לשמור על משמעת כלכלית ולצבור חיסכון לאורך זמן. כמו כן, ישנן פלטפורמות שמציעות ייעוץ פיננסי מותאם אישית, שבו משתמשים יכולים לקבל המלצות ספציפיות על פי המצב הפיננסי והצרכים האישיים שלהם.
ההשפעה של בינה מלאכותית על תהליכי חיסכון
בינה מלאכותית משחקת תפקיד מרכזי בשיפור חוויית המשתמש בתחום החיסכון. בעזרת אלגוריתמים מתקדמים, ניתן לנתח נתונים פיננסיים ולהציע פתרונות מותאמים אישית. לדוגמה, מערכות בינה מלאכותית יכולות לחזות את ההוצאות העתידיות של משתמשים ולסייע להם לתכנן את החיסכון בהתאם. בכך נפתחת דלת לייעול תהליכי קבלת החלטות פיננסיות.
כמו כן, בינה מלאכותית יכולה לשפר את השירותים המוצעים על ידי חברות חיסכון. שירותים כמו צ'אט-בוטים זמינים 24/7 יכולים לספק מידע מיידי למשתמשים על מצב החיסכון שלהם, הצעות לשדרוגים אפשריים, או אפילו תשובות לשאלות כלליות. השילוב של טכנולוגיה זו לא רק מקצר את זמני ההמתנה, אלא גם מביא לצמצום טעויות אנוש אפשריות.
תודעה פיננסית בקרב הדור הצעיר
הדור הצעיר כיום מתמודד עם אתגרים רבים, אך הוא גם פתוח להזדמנויות חדשות בתחום החיסכון. תודעה פיננסית מתפתחת בקרב צעירים, שמבינים את החשיבות של חיסכון מוקדם והשקעה בעתיד. החינוך הפיננסי נכנס לתוכניות הלימודים בבתי ספר, מה שמסייע לגילאים צעירים לפתח הבנה טובה יותר של ניהול כספים.
הצעירים נוטים להשתמש בטכנולוגיות דיגיטליות כדי לחסוך ולהשקיע. הפופולריות של אפליקציות חיסכון ומשקיעים צעירים שמתחילים להשקיע בבורסה מעידה על שינוי במודעות הפיננסית. רבים מהם מעדיפים פלטפורמות דיגיטליות שמציעות שירותים מותאמים אישית וגישות גמישות, שמאפשרות להם לנהל את כספיהם בצורה נוחה.
חדשנות בממשקים ובחוויית המשתמש
חוויית המשתמש היא חלק בלתי נפרד מההצלחה של כל פלטפורמת חיסכון דיגיטלית. חברות רבות משקיעות בעיצוב ממשקים ידידותיים למשתמש, שמסייעים להנגיש את המידע בצורה ברורה ומובנת. ממשקים אינטואיטיביים מאפשרים למשתמשים לנוע בקלות בין מגוון אפשרויות חיסכון, להשוות בין תכניות ולבצע פעולות בקלות.
כמו כן, ישנה חשיבות רבה למענה על צרכים המשתנים של המשתמשים. פלטפורמות מתקדמות מציעות חוויות מותאמות אישית, כאשר המשתמשים יכולים לבחור אילו נתונים להציג ואילו כלים לשלב בתהליך החיסכון שלהם. השגת חוויית משתמש טובה משפיעה על שביעות רצון הלקוחות ומביאה לעלייה בשיעור השימור של המשתמשים.
העתיד של קבוצות חיסכון בעולם הדיגיטלי
עם התקדמות הטכנולוגיה והעלייה בשימוש בטכנולוגיות דיגיטליות, העתיד של קבוצות החיסכון נראה מבטיח. חברות חיסכון מתמקדות בפיתוח פתרונות טכנולוגיים חדשים שיאפשרו ללקוחות לנהל את כספיהם בצורה חכמה יותר. דוגמאות לכך הן שילוב של ניתוח נתונים, אוטומציה של תהליכים ושירותים מותאמים אישית.
כמו כן, קיימת מגמה גוברת של שיתופי פעולה בין חברות טכנולוגיה למוסדות פיננסיים, מה שמוביל ליצירת מוצרים חדשים בשוק. קבוצות חיסכון יוכלו להציע שירותים חדשניים, כגון השקעה אוטומטית במוצרים פיננסיים שונים, שיפור הנגישות לכלים פיננסיים מתקדמים, והגדלת הגמישות של החיסכון.
ההזדמנויות החדשות בעולם החיסכון
הקדמה של טכנולוגיות דיגיטליות מציעה הזדמנויות חדשות אשר מאפשרות לגורמים שונים בשוק החיסכון לנצל את היתרונות של החדשנות. קבוצות חיסכון, לדוגמה, יכולות להיעזר בפלטפורמות דיגיטליות כדי להרחיב את בסיס הלקוחות שלהן, להציע שירותים מותאמים אישית ולשפר את חוויית המשתמש. ההשפעה של רשתות חברתיות מאפשרת שיתוף מידע והמלצות, מה שמוביל להעלאת המודעות לחשיבות החיסכון.
האתגרים שעומדים בפני השוק
בזמן שהדיגיטל מציע יתרונות רבים, הוא גם מציב אתגרים לא מעטים. הצורך להגן על מידע אישי ולשמור על פרטיות המשתמשים הוא בעיה מרכזית, שכן פריצות אבטחה עשויות לפגוע באמון הציבור. מענה על אתגרים אלו דורש השקעה בטכנולוגיות מתקדמות ובפרוטוקולי אבטחה מחמירים, על מנת להבטיח שהמשתמשים ירגישו בטוחים בשימוש בפלטפורמות השונות.
הצפי לעתיד החיסכון הדיגיטלי
ככל שהטכנולוגיה מתקדמת, ניתן לצפות כי קבוצות החיסכון ימשיכו להתרחב ולהתפתח. השילוב של בינה מלאכותית ושל טכנולוגיות חדשות עשוי לשדרג את תהליכי החיסכון ולייעל את השירותים המוצעים. דור הצעירים, שמבוסס על טכנולוגיה ודיגיטל, עשוי להניע את השוק לעבר חדשנות מתמדת, מה שמבטיח כי תחום החיסכון לא יעמוד במקום.
סיכום מגמות עכשוויות
הצמיחה של הדיגיטל בתחום החיסכון מביאה עמה שינויים מרתקים. קבוצות החיסכון מתמודדות עם אתגרים חדשים אך יחד עם זאת, פותחות דלתות להזדמנויות שלא היו קיימות בעבר. חשוב להמשיך לעקוב אחרי המגמות הללו, כדי לגלות כיצד הן משפיעות על התנהלות השוק והמשתמשים בו.